Kryzys firmy rzadko zaczyna się w dniu, w którym brakuje pieniędzy na wypłaty, bank odmawia finansowania albo odchodzi największy klient. Znacznie wcześniej pojawiają się słabsze sygnały: spadająca marża, rosnące należności i zapasy, pogarszająca się produktywność, koncentracja klientów czy coraz większe uzależnienie organizacji od właściciela. Problem polega na tym, że każdy z nich z osobna można racjonalnie wytłumaczyć.
Kryzys rzadko zaczyna się od pustego rachunku bankowego.
Znacznie częściej zaczyna się wtedy, kiedy firma nadal sprzedaje, zatrudnia ludzi, zdobywa klientów i wykazuje zysk.
Tyle że marża jest trochę niższa niż rok wcześniej.
Największy klient odpowiada już za znaczną część sprzedaży.
Zapasy rosną.
Klienci płacą coraz później.
Firma zatrudnia kolejnych ludzi, ale nie widać proporcjonalnego wzrostu produktywności.
Coraz więcej decyzji trafia do właściciela.
A spotkania zarządu coraz częściej dotyczą tego, co trzeba pilnie rozwiązać, zamiast tego, dokąd firma zmierza.
Każde z tych zjawisk z osobna można racjonalnie wytłumaczyć.
„Rynek jest trudny.”
„W naszej branży wszyscy tak płacą.”
„Musieliśmy zejść z ceny, żeby zdobyć kontrakt.”
„Potrzebujemy jeszcze kilku osób.”
„Ten klient daje nam ogromny obrót.”
„Wolę sam podjąć decyzję, bo tak jest szybciej.”
I właśnie w tym tkwi problem.
Najbardziej niebezpieczne problemy w firmie nie zawsze wyglądają jak problemy. Przynajmniej na początku.
Kryzys jest procesem. Zdarzenie jest tylko momentem, w którym zaczynamy go widzieć
Kiedy firma nie ma pieniędzy na wynagrodzenia, bank odmawia zwiększenia limitu kredytowego albo największy klient wypowiada kontrakt, sytuacja jest oczywista.
Trzeba działać.
Ale brak gotówki, decyzja banku czy utrata klienta często nie są początkiem kryzysu.
Są momentem jego ujawnienia.
Już klasyczne badania Williama H. Beavera opublikowane w „Journal of Accounting Research” w 1966 roku pokazały, że wybrane wskaźniki finansowe różniły przedsiębiorstwa, które później upadły, od firm zdrowych nawet kilka lat przed wystąpieniem problemów. Szczególnie dużą zdolność rozróżniania obu grup wykazywała relacja przepływów pieniężnych do całkowitego zadłużenia. Badanie obejmowało okres do pięciu lat przed upadkiem.
Nie oznacza to, że każdy kryzys można przewidzieć pięć, trzy czy nawet dwa lata wcześniej. Nie wszystkie wskaźniki miały taką samą wartość prognostyczną, a wyniki historycznego badania nie stanowią uniwersalnego modelu przewidywania kryzysów współczesnych przedsiębiorstw.
Wniosek praktyczny pozostaje jednak bardzo aktualny:
Pogarszająca się kondycja przedsiębiorstwa może pozostawiać ślady znacznie wcześniej, niż pojawia się sytuacja, którą zarząd zaczyna nazywać kryzysem.
Co więcej, ślady te nie muszą być widoczne wyłącznie w bilansie czy rachunku wyników.
Widać je również w sposobie podejmowania decyzji, rentowności klientów, produktywności, zachowaniu pracowników, procesach, jakości informacji zarządczej czy coraz większym uzależnieniu organizacji od kilku osób.
W Strategy Partners patrzymy na ten mechanizm jak na proces:
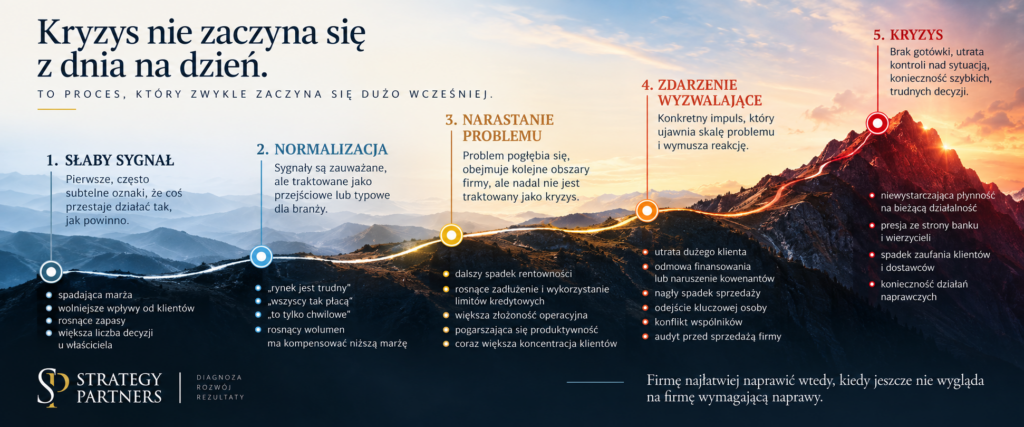
Najpierw spada marża.
„Rynek jest trudny.”
Firma próbuje więc nadrobić niższą marżę większym wolumenem. Handlowcy otrzymują zgodę na kolejne rabaty. Sprzedaż rośnie.
Wraz z nią rosną jednak należności i zapasy. Firma potrzebuje coraz więcej pieniędzy do finansowania działalności. Zaczyna intensywniej wykorzystywać kredyt obrotowy.
Przychody nadal wyglądają dobrze, więc sytuacja nie wydaje się szczególnie niepokojąca.
Do momentu, w którym bank ogranicza finansowanie.
Wtedy pojawia się komunikat:
„Mamy problem z bankiem.”
Tyle że problem nie zaczął się w banku.
Zaczął się znacznie wcześniej.
Finanse
1. Przychody rosną, ale firma zarabia na nich coraz mniej
Wzrost sprzedaży potrafi skutecznie przykryć pogarszającą się kondycję przedsiębiorstwa.
Szczególnie wtedy, kiedy organizacja mierzy sukces przede wszystkim przychodem.
Handlowcy są premiowani od obrotu. Rabat pomaga zamknąć kontrakt. Duży klient negocjuje dodatkowe warunki. Wydłużamy mu termin płatności. Zapewniamy specjalną logistykę. Produkujemy krótsze serie. Przyjmujemy niestandardowe zamówienia.
Przychód klienta widzimy natychmiast.
Koszt jego obsługi jest rozproszony po całej organizacji.
Dlatego klient odpowiadający za kilka milionów złotych sprzedaży może być postrzegany jako jeden z najlepszych klientów firmy, mimo że po uwzględnieniu rabatów, logistyki, reklamacji, finansowania należności, czasu pracowników czy kosztów nietypowej produkcji jego rzeczywista rentowność jest niewielka.
A czasami ujemna.
Średnia marża całej firmy może tego długo nie pokazywać.
Dlatego pytanie właściciela nie powinno brzmieć wyłącznie:
„Ile sprzedaliśmy?”
Powinno również brzmieć:
„Na czym i na kim naprawdę zarobiliśmy?”
Jeżeli firma nie potrafi pokazać rentowności przynajmniej według kluczowych klientów, produktów, kanałów czy oddziałów, zarząd może podejmować decyzje na podstawie obrotu zamiast wartości.
2. Firma wykazuje zysk, ale wzrost zaczyna konsumować gotówkę
To jeden z bardziej zdradliwych mechanizmów.
Sprzedaż rośnie.
Wynik jest dodatni.
A pieniędzy zaczyna brakować.
Firma kupuje więcej towaru lub materiałów. Produkuje więcej. Utrzymuje większy magazyn. Wystawia więcej faktur. Klient zapłaci jednak dopiero za 30, 60 albo 90 dni.
Pieniądze zostały zarobione w rachunku wyników, ale jeszcze nie znalazły się na rachunku bankowym.
Jeżeli skala działalności rośnie szybciej niż możliwości jej finansowania, przedsiębiorstwo może wejść w mechanizm określany jako overtrading — firma rozwija sprzedaż szybciej, niż pozwala na to jej kapitał i dostępne finansowanie.
Paradoks polega na tym, że problem może nasilać się właśnie dlatego, że sprzedaż rośnie.
Dlatego właściciel powinien znać nie tylko EBITDA i wynik netto, ale również wiedzieć:
ile pieniędzy jest dziś na rachunkach,
ile będzie ich za kilka tygodni,
ile gotówki znajduje się w należnościach,
ile zostało zamrożone w zapasach
i jak długo trwa odzyskanie pieniędzy zaangażowanych w działalność operacyjną.
W sytuacjach wymagających szczególnej kontroli płynności standardowym narzędziem stosowanym w procesach naprawczych i restrukturyzacyjnych jest krocząca 13-tygodniowa prognoza cash flow. Pozwala ona z tygodniowym wyprzedzeniem obserwować wpływy, wydatki i potencjalne momenty napięcia płynnościowego.
3. Firma nadal ma finansowanie, ale traci swobodę działania
Kryzys płynności nie zaczyna się w dniu, w którym saldo rachunku spada do zera.
Wcześniej zwykle pojawiają się sygnały.
Firma coraz częściej wykorzystuje pełne limity kredytowe.
Przesuwa płatności dostawcom.
Bank częściej pyta o wyniki.
Pojawia się potrzeba dodatkowych zabezpieczeń.
Zmniejsza się margines bezpieczeństwa do naruszenia kowenantów, czyli warunków finansowych zapisanych w umowie kredytowej.
Skrajnym, ale dobrze udokumentowanym przykładem takiego procesu był brytyjski Carillion.
Sprawozdanie za 2016 rok, opublikowane w marcu 2017 roku, przedstawiało obraz przedsiębiorstwa na tyle dobry, że firma wypłaciła rekordową dywidendę. Zaledwie cztery miesiące później Carillion poinformował o obniżeniu wartości kontraktów o 845 mln funtów. We wrześniu korekta wzrosła do 1,045 mld funtów — równowartości zysków firmy z poprzednich siedmiu lat.
W styczniu 2018 roku Carillion wszedł w przymusową likwidację z zobowiązaniami wynoszącymi niemal 7 mld funtów i zaledwie 29 mln funtów gotówki.
Brytyjska komisja parlamentarna stwierdziła później, że problemy prowadzące do upadku narastały przez długi czas.
Brak pieniędzy nie był początkiem problemu.
Był jego finałem.
Rynek i model biznesowy
4. Jeden klient staje się zbyt ważny, żeby go stracić
Duży klient daje wolumen, przewidywalność i poczucie bezpieczeństwa.
Dlatego uzależnienie od jednego odbiorcy może przez lata wyglądać jak sukces.
„Mamy świetny kontrakt.”
„Współpracujemy od 15 lat.”
„To nasz strategiczny klient.”
Problem zaczyna się wtedy, kiedy odpowiedź na pytanie:
„Co się stanie, jeżeli jutro go stracimy?”
brzmi:
„Mamy poważny problem.”
Koncentracja klientów nie jest sama w sobie zjawiskiem negatywnym. Badania pokazują, że bliska współpraca z dużymi odbiorcami może przynosić korzyści: stabilność, lepszą koordynację czy dostęp do zasobów. Jednocześnie nadmierna koncentracja zwiększa zależność dostawcy i siłę negocjacyjną największych klientów. Badania przedsiębiorstw produkcyjnych wskazują również, że wyższa koncentracja odbiorców może wiązać się z większym poziomem zapasów po stronie dostawcy.
Nowsze badania pokazują wręcz, że zależność między koncentracją klientów a wynikami dostawcy może przypominać odwróconą literę U: koncentracja do pewnego poziomu może przynosić korzyści, ale po jego przekroczeniu koszty zależności zaczynają dominować.
Nie chodzi więc o to, aby nie mieć dużych klientów.
Chodzi o to, aby świadomie zarządzać zależnością od nich.
Dlatego warto znać udział największego klienta oraz TOP 5 klientów w przychodach, ale również ich rentowność, wpływ na kapitał obrotowy oraz konsekwencje potencjalnej utraty któregoś z nich.
5. Firma rośnie, ale jej model działania nie nadąża za skalą
Wzrost jest dobry tylko wtedy, kiedy tworzy wartość.
Tymczasem wraz ze wzrostem często pojawia się złożoność.
Kolejne produkty.
Kolejne warianty.
Kolejne wyjątki.
Kolejne rynki.
Indywidualne warunki dla klientów.
Specjalne procesy.
Dodatkowe stanowiska.
Firma, która przy 50 mln zł przychodu działała bardzo sprawnie, przy 200 mln zł może potrzebować zupełnie innego sposobu zarządzania.
Tymczasem struktura, procesy i kadra menedżerska często pozostają z poprzedniego etapu rozwoju.
Warto więc czasem zadać niewygodne pytanie:
Czy każdy dodatkowy milion sprzedaży rzeczywiście zwiększa wartość firmy, czy tylko zwiększa skalę organizacji, którą coraz trudniej kontrolować?
Thomas Cook jest przykładem przedsiębiorstwa, w którym końcowy kryzys płynności był poprzedzony wieloletnimi obciążeniami finansowymi. Podczas parlamentarnego dochodzenia byli menedżerowie i audytorzy opisywali m.in. zadłużenie rzędu 1,5–1,6 mld funtów w okresie wcześniejszego refinansowania oraz ciężar obsługi długu ograniczający późniejszą zdolność przedsiębiorstwa do inwestowania i restrukturyzacji.
We wrześniu 2019 roku, gdy próba dokapitalizowania grupy nie powiodła się, Thomas Cook był niewypłacalny zarówno bilansowo, jak i płynnościowo.
Ostatni brak finansowania był zdarzeniem wyzwalającym.
Nie wyjaśnia jednak sam w sobie wieloletniej historii problemów firmy.
Operacje
6. Firma potrzebuje coraz więcej ludzi, żeby zrobić to samo
Kiedy pojawiają się problemy z realizacją zleceń, naturalna diagnoza brzmi:
„Mamy za mało ludzi.”
Czasami rzeczywiście tak jest.
Ale czasami nowi pracownicy są dokładani do źle działającego systemu.
Informacje są przepisywane ręcznie pomiędzy systemami.
Kilka osób wykonuje podobne zadania.
Nie wiadomo, kto podejmuje decyzję.
Zlecenia wracają do poprawy.
Rośnie liczba reklamacji.
Menedżerowie spędzają coraz więcej czasu na koordynacji.
Pojawiają się nadgodziny.
Firma zatrudnia więc kolejne osoby.
Koszt rośnie, ale problem pozostaje.
Dobrym potwierdzeniem znaczenia sposobu zarządzania jest eksperyment przeprowadzony przez Nicholasa Blooma, Benna Eiferta, Aprajita Mahajana, Davida McKenziego i Johna Robertsa w dużych indyjskich przedsiębiorstwach tekstylnych. W zakładach, które wdrożyły uporządkowane praktyki zarządcze, średnia produktywność wzrosła o około 11% dzięki poprawie jakości i efektywności oraz zmniejszeniu zapasów.
Badanie nie oznacza oczywiście, że każda firma może zwiększyć produktywność o 11%. Pokazuje natomiast coś istotnego: część problemów przypisywanych brakowi zasobów może wynikać ze sposobu, w jaki te zasoby są zarządzane.
Dlatego warto obserwować nie tylko liczbę pracowników.
Warto obserwować również przychód lub marżę na pracownika oraz ich zmianę w czasie.
Jeżeli firma rośnie, a produktywność systematycznie spada, zatrudnienie kolejnych osób może leczyć objaw zamiast przyczyny.
7. Firma posiada kluczowych ludzi zamiast kluczowych procesów
„Tylko Kasia wie, jak to zrobić.”
„Marek zna tego klienta od 20 lat.”
„Bez Piotra nie zamkniemy miesiąca.”
Takie zdania brzmią niewinnie.
Do dnia, w którym Kasi, Marka albo Piotra zabraknie.
Jeżeli wiedza dotycząca kluczowych procesów znajduje się przede wszystkim w głowach pojedynczych osób, firma posiada ukryte ryzyko operacyjne.
Nie oznacza to, że wszystko trzeba opisać w setkach procedur.
Oznacza natomiast, że właściciel powinien wiedzieć:
Które procesy przestałyby działać, gdyby jutro przez miesiąc zabrakło jednej konkretnej osoby?
Jeżeli lista jest długa, firma nie zbudowała jeszcze organizacyjnej odporności.
Ludzie i organizacja
8. Problem „z ludźmi” może wcale nie być problemem ludzi
„Nie możemy znaleźć dobrych ludzi.”
„Menedżerowie nie biorą odpowiedzialności.”
„Działy ze sobą nie współpracują.”
Czasami te diagnozy są trafne.
Ale nie zawsze.
Jeżeli dobry menedżer nie wie, za jaki wynik odpowiada, jego zakres odpowiedzialności nakłada się na trzy inne stanowiska, każda ważniejsza decyzja wymaga zgody właściciela, a system premiowy nagradza wynik jego działu nawet wtedy, gdy pogarsza wynik całej firmy — problem nie musi leżeć w człowieku.
Może leżeć w organizacji.
Szczególnie niepokojący jest wzorzec: odchodzą dobrzy pracownicy, trudno utrzymać menedżerów, pomiędzy działami narastają konflikty, a organizacja odpowiada kolejną rekrutacją, podwyżką albo zmianą personalną.
Czasami firma nie ma złych ludzi.
Ma dobrych ludzi pracujących w źle zaprojektowanym systemie.
Zarządzanie i kontrola
9. Właściciel staje się największym wąskim gardłem swojej firmy
Na początku centralizacja jest przewagą.
Właściciel zna klientów.
Kontroluje pieniądze.
Potrafi szybko ocenić ryzyko.
Podejmuje decyzję w kilka minut.
Firma rośnie jednak szybciej niż liczba godzin w jego dobie.
Coraz więcej decyzji czeka na zatwierdzenie.
Menedżerowie uczą się, że bezpieczniej jest zapytać niż zdecydować.
Formalnie posiadają odpowiedzialność, ale faktyczna decyzyjność nadal znajduje się na górze.
Właściciel mówi:
„Muszę wszystkiego pilnować.”
Organizacja mówi:
„Poczekajmy na szefa.”
I obie strony wzajemnie utwierdzają się w przekonaniu, że inaczej się nie da.
To nie jest tylko problem przeciążonego właściciela.
To ograniczenie skalowalności przedsiębiorstwa.
Badania nad organizacją przedsiębiorstw pokazują, że decentralizacja i delegowanie decyzji są istotnymi elementami sposobu, w jaki firmy dostosowują strukturę zarządzania do rosnącej skali. Eksperyment Blooma i współautorów pokazał dodatkowo, że poprawa przepływu informacji pozwoliła właścicielom badanych przedsiębiorstw przekazywać więcej decyzji menedżerom średniego szczebla.
Nie oznacza to, że decentralizacja jest zawsze lepsza od centralizacji.
Oznacza natomiast, że wraz ze wzrostem przedsiębiorstwa warto świadomie odpowiedzieć na pytanie:
Które decyzje naprawdę muszą pozostać u właściciela, a które znajdują się tam wyłącznie dlatego, że „zawsze tak było”?
10. Zarząd dowiaduje się o problemach wtedy, kiedy są już duże
Firma może posiadać ERP, CRM, controlling i kilkadziesiąt raportów.
I nadal nie mieć dobrej informacji zarządczej.
Pytanie nie brzmi bowiem:
„Czy mamy dane?”
Pytanie brzmi:
„Czy właściwa informacja dociera do właściwej osoby wystarczająco wcześnie, żeby można było podjąć decyzję?”
Jeżeli wyniki za poprzedni miesiąc są gotowe trzy tygodnie po jego zakończeniu, zarząd prowadzi firmę, patrząc przede wszystkim w lusterko wsteczne.
Jeżeli złe informacje są łagodzone na kolejnych poziomach organizacji, zarząd widzi lepszy obraz firmy niż ten, który istnieje naprawdę.
Jeżeli ten sam problem wraca co kwartał, ale za każdym razem zostaje rozwiązany operacyjnie, organizacja nie usuwa przyczyny.
Gasi pożar.
Badania nad komunikacją w organizacjach opisują zjawisko określane jako Hierarchical MUM Effect: pracownicy mogą powstrzymywać się przed przekazywaniem przełożonym negatywnych informacji albo przekazywać je w złagodzonej formie.
Dlatego jednym z ciekawszych pytań diagnostycznych dotyczących zdrowia organizacji jest:
Jak szybko zła wiadomość dociera w naszej firmie do zarządu?
Objaw nie jest diagnozą
W projektach diagnostycznych bardzo ważne jest rozróżnienie pomiędzy tym, co firma widzi, a tym, co rzeczywiście powoduje problem.
„Mamy problem ze sprzedażą.”
Być może.
Ale może również okazać się, że firma sprzedaje wystarczająco dużo, tylko przy niewłaściwych cenach i marżach.
„Mamy problem z ludźmi.”
Być może.
Ale przyczyną mogą być niejasne role, brak odpowiedzialności i centralizacja decyzji.
„Brakuje nam gotówki.”
To fakt.
Ale przyczyna może znajdować się w należnościach, zapasach, nierentownej sprzedaży albo zbyt agresywnym programie inwestycyjnym.
„Konkurencja jest za tania.”
Być może problemem jest konkurencja.
A może struktura kosztów firmy przestała odpowiadać realiom rynku.
„Potrzebujemy nowego systemu ERP.”
Być może.
Ale jeżeli proces jest źle zaprojektowany, nowy system może jedynie sprawić, że zły proces będzie wykonywany szybciej i bardziej konsekwentnie.
Dlatego działania naprawcze rozpoczynane od rozwiązania najbardziej widocznego problemu nie zawsze przynoszą trwały efekt.
Objaw można usunąć. Przyczyna może pozostać.
Dlaczego zarządy zauważają problemy tak późno?
Nie dlatego, że właściciele nie znają swoich firm.
Często znają je znakomicie.
Problemem jest sposób, w jaki problemy narastają.
Marża nie spada jednego dnia z 25 do 10%.
Spada po trochu.
Największy klient nie zaczyna nagle odpowiadać za 40% sprzedaży. Jego udział zwiększa się stopniowo.
Właściciel nie przejmuje wszystkich decyzji jednego poniedziałku. Kolejne tematy zaczynają do niego wracać, bo „tak jest szybciej”.
Zapasy nie podwajają się w tydzień.
Termin płatności klienta przesuwa się z 45 do 60 dni, potem pojawia się kilka faktur po 75 dniach.
Najlepszy menedżer nie odchodzi razem z pięcioma innymi. Najpierw odchodzi jeden.
Każde z tych zdarzeń można racjonalnie wyjaśnić.
I właśnie dlatego szczególnie niebezpieczny jest moment, w którym organizacja przyzwyczaja się do problemu i zaczyna uważać go za normalny sposób działania.
10 pytań, które warto zadać sobie w poniedziałek rano
- Czy wiem, którzy klienci i produkty po uwzględnieniu rzeczywistych kosztów obsługi naprawdę na siebie zarabiają?
- Czy marża firmy poprawia się, pozostaje stabilna czy systematycznie spada — i czy potrafię wyjaśnić dlaczego?
- Ile gotówki będziemy mieli w każdym z najbliższych 13 tygodni, jeżeli nic nadzwyczajnego się nie wydarzy?
- Jak długo czekamy na pieniądze od klientów, jak długo utrzymujemy zapasy i jak te wartości zmieniły się w ciągu ostatnich dwóch lat?
- Jaki procent przychodów generuje największy klient oraz pięciu największych klientów — i co stanie się z firmą, jeśli jeden z nich odejdzie?
- Czy zatrudnienie i koszty stałe rosną szybciej niż przychody, marża i produktywność?
- Które kluczowe procesy zatrzymałyby się, gdyby jutro przez miesiąc zabrakło jednej konkretnej osoby?
- Ile decyzji podejmowanych dziś przeze mnie jako właściciela lub prezesa powinno w dojrzałej organizacji zapadać poziom niżej?
- Jak szybko po zakończeniu miesiąca znam rzeczywistą marżę, EBITDA, cash flow i najważniejsze odchylenia od budżetu — i czy informacje te pozwalają mi jeszcze reagować?
- Jaki problem omawiamy na zarządzie po raz trzeci lub czwarty — i dlaczego wciąż usuwamy jego skutki zamiast przyczyny?
Trudność z odpowiedzią na kilka z tych pytań nie oznacza, że firma znajduje się w kryzysie.
Oznacza coś innego.
Warto sprawdzić jej kondycję, zanim okoliczności zmuszą nas do tego samego.
Naprawa firmy nie zaczyna się od cięcia kosztów
Kiedy sytuacja staje się trudna, pierwszym odruchem często jest redukcja kosztów.
Czasami jest konieczna.
Jeżeli firma traci płynność, pierwszym zadaniem rzeczywiście może być ochrona gotówki.
Ale obniżenie kosztów samo w sobie nie naprawia modelu biznesowego, nie przywraca rentowności klienta, nie porządkuje odpowiedzialności, nie zmienia źle zaprojektowanego procesu i nie tworzy systemu zarządzania.
Dlatego przez naprawę firmy warto rozumieć coś więcej:
Przywrócenie przedsiębiorstwu zdolności do rentownego, kontrolowanego i samodzielnego działania.
Czasami wymaga to redukcji kosztów.
Czasami zmiany cen lub portfela klientów.
Czasami uwolnienia kapitału obrotowego.
Czasami zmiany procesów, struktury organizacyjnej albo kadry zarządzającej.
A czasami wszystkich tych działań jednocześnie — ale w odpowiedniej kolejności.
Dlatego diagnoza powinna poprzedzać receptę.
Firmę najłatwiej naprawić wtedy, kiedy jeszcze nie wygląda na firmę wymagającą naprawy.
W Strategy Partners wspieramy właścicieli i zarządy w diagnozowaniu rzeczywistych źródeł problemów przedsiębiorstwa oraz projektowaniu i wdrażaniu działań prowadzących do odzyskania rentowności, kontroli i efektywności organizacji. Punktem wyjścia nie jest gotowa recepta, lecz ustalenie, co naprawdę dzieje się w firmie — i dlaczego.