Sprzedaż rośnie. Firma jest rentowna. Portfel zamówień wygląda dobrze. Jednocześnie należności rosną szybciej niż przychody, marża od kilku lat stopniowo spada, a większość ważnych decyzji nadal wymaga zaangażowania właściciela.
Czy to jest zdrowa firma?
W skrócie
Rentowność jest warunkiem długoterminowego zdrowia przedsiębiorstwa, ale sama w sobie nie jest jego dowodem.
Dobra kondycja firmy oznacza coś więcej: zdolność do generowania gotówki i wartości, świadomość tego, gdzie naprawdę powstaje zysk, poprawę efektywności wraz ze wzrostem, sprawną organizację oraz możliwość działania również wtedy, gdy warunki przestają być sprzyjające.
Dlatego warto badać kondycję firmy nie dopiero wtedy, gdy pojawia się problem, ale właśnie wtedy, gdy wyniki są dobre.
Dodatni wynik finansowy jest jednym z najważniejszych mierników powodzenia przedsiębiorstwa. Firma musi zarabiać, aby inwestować, rozwijać się i budować swoją wartość.
Problem zaczyna się wtedy, gdy dobry wynik staje się odpowiedzią na znacznie szersze pytanie:
„Czy nasza firma jest w dobrej kondycji?”
Bo wynik pokazuje przede wszystkim rezultat. Nie mówi jeszcze, ile gotówki rzeczywiście generuje działalność, na których klientach i produktach firma zarabia, czy wzrost poprawia efektywność, jak bardzo organizacja zależy od właściciela ani co stanie się z jej wynikami, gdy warunki przestaną być równie sprzyjające.
Dlatego istnieje zasadnicza różnica między firmą z dobrym wynikiem a firmą posiadającą dobry mechanizm generowania wyniku.
Pierwsza może korzystać ze sprzyjającego rynku, jednego bardzo dużego klienta, korzystnych cen surowców, odłożonych inwestycji albo ogromnego osobistego zaangażowania właściciela.
Druga potrafi osiągać wyniki w sposób powtarzalny: wie, gdzie zarabia, generuje gotówkę, wykorzystuje wzrost do poprawy efektywności, ma sprawny system zarządzania i zachowuje możliwość działania również wtedy, gdy otoczenie przestaje jej sprzyjać.
I właśnie tę różnicę warto badać.
Dobre wyniki nie odpowiadają na wszystkie ważne pytania
Wyobraźmy sobie dwie firmy z tej samej branży.
Obie mają 150 mln zł przychodów. Obie osiągają 12 mln zł EBITDA, czyli wyniku operacyjnego przed odsetkami, podatkami i amortyzacją.
Pierwsza regularnie generuje gotówkę, kontroluje zapasy, zna rentowność klientów i produktów, a jej kadra zarządzająca samodzielnie podejmuje większość decyzji operacyjnych.
W drugiej należności i zapasy od kilku lat rosną szybciej niż sprzedaż. Firma coraz mocniej wykorzystuje finansowanie obrotowe, nie zna pełnych kosztów obsługi największych klientów, a większość istotnych decyzji nadal przechodzi przez właściciela.
W rachunku wyników mogą wyglądać podobnie.
Ich rzeczywista kondycja może być zupełnie inna.
Dlatego zamiast pytać wyłącznie „ile zarabiamy?”, warto spojrzeć na firmę przez pięć dodatkowych pytań.
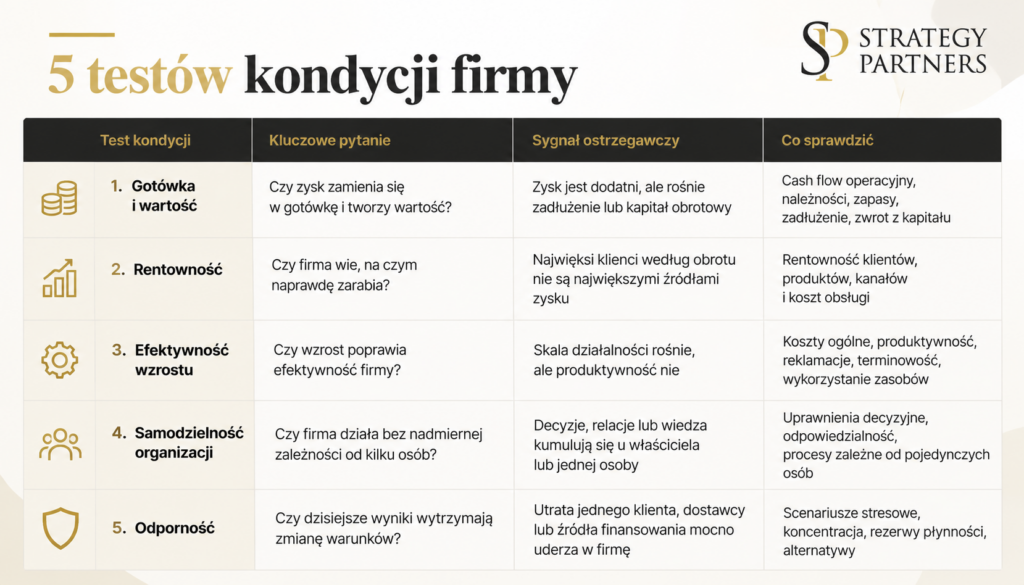
1. Czy zysk zamienia się w gotówkę i tworzy wartość?
Jednym z pierwszych pytań podczas oceny kondycji przedsiębiorstwa powinno być:
Co właściwie stało się z zyskiem, który firma wypracowała w ciągu ostatnich kilku lat?
Czy przełożył się na gotówkę, inwestycje, zmniejszenie zadłużenia albo zwiększenie wartości przedsiębiorstwa? Czy przeciwnie — mimo kolejnych rentownych lat rośnie wykorzystanie kredytu obrotowego, zwiększają się zobowiązania, a firma nadal odczuwa napięcia płynnościowe?
Takie sytuacje regularnie obserwujemy w praktyce.
Firma może wykazywać zysk i jednocześnie potrzebować coraz więcej gotówki. Jedną z najczęstszych przyczyn jest kapitał obrotowy.
Jeżeli sprzedaż rośnie o 20%, ale należności o 35%, a zapasy o 30%, przedsiębiorstwo musi sfinansować powstałą różnicę. Pieniądze widoczne w rachunku wyników pozostają u klientów albo w magazynie.
Im szybciej firma rośnie, tym większa może być skala tego zjawiska.
Neil Churchill i John Mullins pokazują, że rentowna firma może wyczerpać gotówkę właśnie dlatego, że rozwija się szybciej, niż pozwala na to zdolność finansowania wzrostu. W ich modelu znaczenie mają między innymi długość cyklu operacyjnego, ilość gotówki potrzebna do sfinansowania kolejnej jednostki sprzedaży i gotówka generowana przez sprzedaż.
Dlatego sam zysk nie wystarcza.
Warto zestawić go z przepływami pieniężnymi z podstawowej działalności w perspektywie kilku lat i sprawdzić, jak zmieniają się należności, zapasy oraz zobowiązania w stosunku do sprzedaży.
Jest jeszcze drugi poziom tego pytania. Firma może generować gotówkę, ale angażować bardzo dużo kapitału, aby osiągnąć relatywnie niewielki wynik.
W finansach wykorzystuje się w tym celu między innymi ROIC — zwrot z zainwestowanego kapitału — oraz WACC, czyli średni ważony koszt kapitału. W długim okresie firma tworzy wartość ekonomiczną wtedy, gdy zwrot z kapitału przewyższa jego koszt.
Nie oznacza to, że pojedynczy rok z niższym ROIC świadczy automatycznie o złej kondycji. Inwestycje, faza rozwoju czy specyfika branży mogą czasowo zmieniać tę relację.
Najważniejsze pytanie jest jednak prostsze:
Czy kapitał pracujący w przedsiębiorstwie przynosi zwrot uzasadniający jego wykorzystanie i podejmowane ryzyko?
Sprawdź: ile gotówki wygenerowała podstawowa działalność firmy w ostatnich trzech latach i porównaj tę kwotę ze skumulowanym wynikiem. Następnie sprawdź, co stało się w tym czasie z należnościami, zapasami i zadłużeniem.
2. Czy firma wie, na czym naprawdę zarabia?
Właściciele i zarządy zazwyczaj bardzo dobrze wiedzą, którzy klienci są najwięksi.
Znacznie ciekawsze jest inne pytanie:
Czy największy klient jest również jednym z najbardziej rentownych?
To nie zawsze jest to samo.
Klient może generować kilka milionów złotych sprzedaży, a jednocześnie wymagać specjalnych cen, długich terminów płatności, częstych dostaw małych partii, dodatkowej obsługi, indywidualnych modyfikacji czy dużej liczby reklamacji.
Na poziomie marży handlowej wygląda atrakcyjnie. Po uwzględnieniu pełnego kosztu obsługi obraz może być zupełnie inny.
To samo dotyczy produktów. Produkt z pozornie dobrą marżą może wymagać krótkich serii, częstych przezbrojeń, utrzymywania zapasu albo nietypowej logistyki.
Dlatego średnia rentowność przedsiębiorstwa mówi zdecydowanie mniej niż struktura tej rentowności.
Robert Kaplan pokazywał ten mechanizm za pomocą tzw. krzywej wieloryba (whale curve). W opisanym przez niego przykładzie firmy ubezpieczeniowej 40% najbardziej rentownych klientów generowało 130% rocznego zysku. Środkowe 55% było w przybliżeniu na progu rentowności, a straty na pozostałych 5% klientów zmniejszały końcowy wynik o 30%.
To przykład, nie uniwersalna proporcja.
Mechanizm jest jednak bardzo ważny.
W projektach diagnostycznych regularnie widzimy, że duży obrót i duży zysk nie zawsze znajdują się w tym samym miejscu.
Nie oznacza to, że każdy klient o niskiej rentowności powinien zostać usunięty z portfela. Firma może świadomie zaakceptować niższą marżę, ponieważ klient pozwala wykorzystać wolne moce, otwiera rynek, zwiększa skalę albo ma inne znaczenie strategiczne.
Kluczowe słowo brzmi jednak: świadomie.
Problemem nie jest klient o niskiej rentowności. Problemem jest sytuacja, w której zarząd nie wie, że na nim nie zarabia.
Sprawdź: przygotuj dwie listy — 10 największych klientów według przychodów oraz 10 największych według wygenerowanego zysku po uwzględnieniu istotnych kosztów obsługi. Jeżeli drugiej listy nie da się przygotować, to sama w sobie jest ważna informacja zarządcza.
Rentowności klientów i produktów warto poświęcić osobną analizę — to jeden z obszarów, do których wrócimy w kolejnych materiałach tej serii.
3. Czy wzrost poprawia efektywność firmy?
Wzrost przychodów jest jednym z najbardziej przekonujących dowodów sukcesu.
Dlatego potrafi również skutecznie przykrywać problemy.
Firma sprzedaje coraz więcej, więc zatrudnia kolejnych pracowników, zwiększa zapasy, powiększa administrację i rozbudowuje infrastrukturę. Na pierwszy rzut oka wszystko jest naturalną konsekwencją rozwoju.
Do czasu, aż zadamy inne pytanie:
Czy firma staje się dzięki temu bardziej efektywna?
W dobrze rozwijającym się przedsiębiorstwie większa skala powinna przynosić przynajmniej część korzyści: lepsze wykorzystanie zasobów, rozłożenie kosztów stałych, sprawniejsze procesy, większą siłę zakupową albo lepsze wykorzystanie infrastruktury.
Nie zawsze tak się dzieje.
Wzrost zwiększa również złożoność. Więcej klientów oznacza więcej warunków handlowych. Więcej produktów — więcej indeksów i zapasów. Więcej ludzi — więcej komunikacji i decyzji. Więcej wyjątków — więcej ręcznych obejść procesów.
Organizacja zaczyna rozwiązywać problemy dodatkowymi ludźmi. Pojawiają się nadgodziny. Powstają arkusze kalkulacyjne funkcjonujące obok głównych systemów. Te same problemy wracają, bo firma kolejny raz radzi sobie ze skutkiem zamiast usunąć przyczynę.
Przedsiębiorstwo rośnie, ale każdy kolejny milion przychodu wymaga coraz większego wysiłku.
Firma może się powiększać, nie stając się silniejsza.
Nie istnieje jeden miernik produktywności odpowiedni dla każdej branży. W produkcji istotne mogą być koszt jednostkowy, wykorzystanie mocy czy wydajność pracy. W dystrybucji — koszt obsługi zamówienia i produktywność magazynu. W usługach — wykorzystanie czasu, marża projektowa czy wartość dodana przypadająca na pracownika.
Prawidłowe pytanie brzmi więc:
Czy wraz ze wzrostem firma wykorzystuje możliwości poprawy efektywności właściwe dla swojego modelu biznesowego?
Sprawdź: zestaw wzrost sprzedaży z ostatnich trzech lat ze zmianą zatrudnienia, kosztów ogólnych oraz jednym lub dwoma najważniejszymi miernikami produktywności właściwymi dla Twojego biznesu. Jeżeli skala znacząco wzrosła, a produktywność nie — warto zrozumieć przyczynę.
Temat wzrostu, który zwiększa skalę firmy, ale nie jej efektywność, również zasługuje na osobny materiał.
4. Czy firma potrafi działać bez nadmiernej zależności od właściciela i kluczowych osób?
Tego obszaru nie znajdziemy w rachunku wyników.
Firma może mieć świetną rentowność, stabilnych klientów i pełny portfel zamówień, a jednocześnie jej funkcjonowanie może być bardzo mocno uzależnione od jednej osoby.
W przedsiębiorstwach prywatnych często jest nią właściciel.
To naturalne. Założyciel budował firmę, zna klientów, produkt, dostawców i ludzi. Przez lata szybko podejmował decyzje i osobiście rozwiązywał najtrudniejsze problemy.
Ten sposób działania może być ogromną przewagą na wcześniejszych etapach rozwoju. Ale wraz ze wzrostem firmy pojawia się paradoks: to, co wcześniej przyspieszało organizację, zaczyna ją spowalniać.
Kolejne decyzje trafiają do właściciela. Menedżerowie wiedzą, że ostatecznie i tak zdecyduje szef, więc stopniowo ograniczają własną odpowiedzialność. Właściciel ma coraz więcej pracy, a organizacja coraz dłużej czeka.
Problem nie dotyczy wyłącznie właścicieli.
Może nim być handlowiec, który jako jedyny ma relację z najważniejszym klientem. Technolog, który jako jedyny zna kluczowy proces. Dyrektor operacyjny, bez którego nikt nie potrafi ułożyć produkcji.
Dlatego bardzo dobrym testem samodzielności jest proste pytanie:
Co stanie się z firmą, jeśli ta osoba jutro zniknie na trzy miesiące?
Badania Blooma, Sadun i Van Reenena obejmowały prawie 4 tys. przedsiębiorstw w USA, Europie i Azji i analizowały delegowanie m.in. decyzji inwestycyjnych, dotyczących zatrudnienia, produkcji i sprzedaży.
Wyniki pokazują, że organizacja praw decyzyjnych i możliwość delegowania mają znaczenie dla sposobu skalowania przedsiębiorstw; badanie nie daje jednak podstaw do prostej reguły „im więcej decentralizacji, tym lepiej”.
Dobra organizacja podejmuje decyzje możliwie blisko miejsca, w którym znajdują się kompetencje, informacje i odpowiedzialność — bez rezygnacji z właściwej kontroli.
Sprawdź: wypisz pięć decyzji, które w ostatnim miesiącu wymagały osobistego zaangażowania właściciela lub prezesa. Przy każdej odpowiedz: czy naprawdę musiała zostać podjęta na tym poziomie?
Do problemu właściciela jako wąskiego gardła wrócimy szerzej w osobnym artykule.
5. Czy dzisiejsze wyniki są odporne na zmianę warunków?
Firma może przejść pierwsze cztery testy bardzo dobrze i nadal mieć istotną słabość.
Może być doskonale dostosowana do świata, który istnieje dzisiaj.
Jeden duży klient zapewnia znaczną część sprzedaży. Jeden dostawca dostarcza krytyczny komponent. Jeden kanał odpowiada za większość wzrostu. Jedna technologia daje przewagę.
Sama koncentracja nie musi oznaczać problemu. Duży klient może dawać stabilność, korzyści skali oraz niższe koszty sprzedaży.
Problemem jest zależność, której konsekwencji przedsiębiorstwo nie zna albo której nie potrafi zastąpić.
Dlatego zamiast przyjmować arbitralny próg udziału klienta w sprzedaży, warto przeprowadzić prosty test scenariuszowy.
Co stanie się, jeśli największy klient ograniczy zamówienia o 30%? Co, jeśli kluczowy dostawca przez trzy miesiące nie będzie realizował dostaw? Co, jeśli marża spadnie o dwa punkty procentowe? Co, jeśli finansowanie stanie się mniej dostępne?
Odporność nie oznacza przygotowania się na każdą możliwą katastrofę.
Oznacza pole manewru.
Dobrym punktem odniesienia są badania Ranjaya Gulatiego, Nitina Nohrii i Franza Wohlgezogena. Autorzy przeanalizowali 4 700 spółek podczas trzech recesji. Wśród firm, które przetrwały recesję, około 80% potrzebowało ponad trzech lat, aby odzyskać wcześniejsze tempo wzrostu sprzedaży i zysków, a tylko około 9% po spowolnieniu osiągnęło wyniki lepsze niż przed nim i jednocześnie przewyższyło konkurentów branżowych o co najmniej 10% pod względem wzrostu sprzedaży i zysku.
Największą szansę na taki rezultat dawało połączenie poprawy efektywności kosztowej z dalszym inwestowaniem w możliwości rozwoju.
To ważna wskazówka również poza recesją.
Firma odporna nie musi mieć największych rezerw ani najmniejszego zadłużenia. Powinna jednak być w stanie reagować bez natychmiastowego przechodzenia w tryb przetrwania.
Sprawdź: wybierz trzy realistyczne zdarzenia, które mogłyby najmocniej wpłynąć na Twoją firmę. Policz ich wpływ na wynik i płynność oraz odpowiedz: jak długo moglibyśmy działać, zanim sytuacja wymusiłaby radykalne decyzje?
Dlaczego wynik finansowy ostrzega za późno?
Jest jeszcze jeden powód, dla którego sam wynik finansowy nie wystarcza do oceny kondycji przedsiębiorstwa.
Wyniki finansowe opisują w dużej mierze rezultaty działań podjętych wcześniej.
Robert Kaplan i David Norton właśnie dlatego proponowali uzupełnianie miar finansowych informacjami dotyczącymi klientów, procesów oraz zdolności organizacji do uczenia się i poprawy.
W praktyce mechanizm jest prosty.
Firma podejmuje decyzję. Decyzja zmienia sposób działania procesów i zachowania ludzi. Najpierw skutki pojawiają się w terminowości, produktywności, jakości, sprzedaży czy kapitale obrotowym. Dopiero później w pełni trafiają do EBITDA, zysku i cash flow.
Dlatego spadająca rentowność może być ostatnim, a nie pierwszym sygnałem problemu.
Jeżeli firma zaczyna podpisywać słabo wycenione kontrakty, problem powstaje w momencie ich podpisania. Jeżeli proces traci wydajność, wcześniej pojawią się nadgodziny, opóźnienia i reklamacje. Jeżeli organizacja nadmiernie uzależnia się od właściciela, wcześniej wydłuży się czas podejmowania decyzji.
Wynik może przez pewien czas nadal wyglądać dobrze.
Jak szybko zarząd powinien widzieć, że coś się zmienia?
Dobra informacja zarządcza nie oznacza kilkudziesięciu raportów.
W wielu przedsiębiorstwach znacznie większą wartość daje krótki, regularny raport — często cotygodniowy — pokazujący kilka informacji potrzebnych do podejmowania decyzji.
W zależności od modelu biznesowego mogą to być między innymi:
- stan gotówki i krótka prognoza płynności,
- sprzedaż i marża,
- nowe zamówienia i portfel,
- przeterminowane należności,
- poziom zapasów,
- kilka najważniejszych wskaźników operacyjnych, np. terminowość, wydajność lub reklamacje.
Nie chodzi o konkretny zestaw obowiązujący każdą firmę.
Chodzi o zasadę:
Zarząd powinien dowiadywać się o zmianie sytuacji wtedy, gdy nadal może na nią zareagować, a nie kilka tygodni później z raportu księgowego.
Równie ważna jest jedna wersja danych. Jeżeli sprzedaż, finanse i operacje przedstawiają różne wartości tego samego wskaźnika, firma traci czas na ustalanie, która liczba jest prawidłowa, zamiast podejmować decyzje.
Najlepszym momentem na zbadanie kondycji firmy jest moment, w którym jej wyniki są dobre
Może brzmieć paradoksalnie.
Skoro firma zarabia, rozwija się i nie ma widocznych problemów, dlaczego właśnie wtedy miałaby analizować swoją kondycję?
Bo właśnie wtedy ma trzy rzeczy, których może jej później zabraknąć: czas, pieniądze i swobodę wyboru.
Może zmienić warunki współpracy z nierentownym klientem bez walki o przetrwanie. Może uporządkować procesy, zanim ich niewydolność zacznie wpływać na klientów. Może rozwijać menedżerów, zanim właściciel stanie się wąskim gardłem. Może zmniejszyć istotną zależność, zanim stanie się ona realnym zagrożeniem.
Kiedy problemy zaczynają być widoczne w wyniku i płynności, sytuacja wygląda inaczej.
Bank zaczyna zadawać pytania. Dostawcy mocniej pilnują terminów. Klienci zauważają pogorszenie jakości. Najlepsi pracownicy zaczynają zastanawiać się nad przyszłością. Zarząd podejmuje decyzje szybciej i przy mniejszej liczbie dostępnych możliwości.
Dlatego diagnoza nie musi być odpowiedzią na kryzys.
Może być elementem normalnego, odpowiedzialnego zarządzania dobrze prosperującym przedsiębiorstwem.
Co ważne, taka diagnoza nie musi prowadzić do programu naprawczego. Może potwierdzić, że firma ma dobre fundamenty. Może ujawnić możliwości poprawy wyniku. Może również wskazać słabości, które dzisiaj są niewielkie, ale wraz ze wzrostem przedsiębiorstwa będą miały coraz większe znaczenie.
Najlepszym momentem na zbadanie kondycji firmy jest moment, w którym jej wyniki są dobre.
10 pytań, które warto zadać, kiedy firma osiąga dobre wyniki
Nie jest to test, w którym osiem odpowiedzi „tak” oznacza zdrową firmę, a pięć — konieczność restrukturyzacji.
To dziesięć pytań, które warto raz na jakiś czas postawić podczas posiedzenia zarządu.
- Ile gotówki wygenerowała podstawowa działalność przedsiębiorstwa w ciągu ostatnich trzech lat i jak ta kwota ma się do osiągniętego w tym czasie zysku?
- Czy zwrot z kapitału zaangażowanego w firmę jest adekwatny do jego kosztu i podejmowanego ryzyka?
- Czy potrafimy wskazać klientów, produkty i kanały generujące największy zysk po uwzględnieniu rzeczywistych kosztów ich obsługi?
- Czy wiemy, jaka część sprzedaży jest nisko lub ujemnie rentowna — i dlaczego świadomie ją utrzymujemy?
- Czy wraz ze wzrostem przedsiębiorstwa poprawia się produktywność naszych najważniejszych zasobów?
- Które koszty lub problemy operacyjne rosną szybciej niż skala działalności — i dlaczego?
- Które decyzje nadal wymagają udziału właściciela lub zarządu, choć mogłyby być podejmowane niżej w organizacji?
- Co stałoby się z firmą, gdyby właściciel albo jedna z kluczowych osób była nieobecna przez trzy miesiące?
- Jak zmieniłyby się wynik i płynność przedsiębiorstwa, gdyby największy klient istotnie ograniczył zamówienia?
- Jakie trzy zmiany otoczenia mogłyby dziś najmocniej uderzyć w nasz model biznesowy — i ile czasu mielibyśmy na reakcję?
Jeżeli zarząd potrafi odpowiedzieć na te pytania konkretnymi danymi, to już samo w sobie wiele mówi o jakości informacji zarządczej.
Jeżeli odpowiedzi różnią się zależnie od tego, którego członka zarządu zapytamy, albo przygotowanie danych wymaga kilku tygodni pracy, nie oznacza to automatycznie złej kondycji firmy.
Jest jednak dobrym powodem, żeby przyjrzeć się danemu obszarowi dokładniej.
Zdrowa firma nie jest firmą bez problemów
Każde przedsiębiorstwo ma problemy.
Nietrafione decyzje, nieefektywne procesy, trudni klienci, błędy rekrutacyjne czy nieudane inwestycje są naturalną częścią prowadzenia biznesu.
Różnica między firmą zdrową a firmą stopniowo tracącą kondycję nie polega więc na liczbie problemów.
Polega przede wszystkim na zdolności ich dostrzegania, rozumienia i rozwiązywania.
Zdrowa firma wie, gdzie zarabia. Potrafi zamieniać wynik w gotówkę. Rozumie, czy wzrost rzeczywiście poprawia jej efektywność. Nie uzależnia ciągłości działania od jednej osoby. I zachowuje możliwość działania wtedy, gdy warunki przestają układać się zgodnie z planem.
Nie musi być najlepsza w każdym z tych obszarów.
Powinna jednak znać własne mocne strony, ograniczenia i najważniejsze ryzyka.
Dlatego warto od czasu do czasu zadać pytanie szersze niż:
„Czy mamy dobry wynik?”
Pytanie brzmi:
„Dlaczego mamy dobry wynik — i czy mechanizm, który go dzisiaj tworzy, będzie działał również za dwa lub trzy lata?”
To zasadnicza różnica.
Nie chodzi o szukanie problemów, których nie ma. Chodzi o sprawdzenie, czy dobre wyniki są efektem zdrowej organizacji — i czy są powtarzalne.
W Strategy Partners właśnie od tego zaczynamy ocenę kondycji przedsiębiorstwa. Nie od pytania „co trzeba naprawić?”, lecz od zrozumienia, gdzie firma rzeczywiście tworzy wartość, gdzie ją traci i które elementy obecnego sposobu działania mogą ograniczać jej wyniki w przyszłości.
Dopiero taka diagnoza daje podstawę do decyzji, czy zmiany są potrzebne — a jeśli tak, gdzie warto zacząć.
Czytaj także
„Firma nie wpada w kryzys z dnia na dzień. 10 sygnałów ostrzegawczych, które zarząd zauważa zbyt późno” — pierwszy artykuł z serii dotyczącej kondycji i naprawy przedsiębiorstw.
W kolejnych publikacjach rozwiniemy m.in. rentowność klientów i produktów, wzrost bez efektu skali oraz rolę właściciela jako potencjalnego wąskiego gardła organizacji.
Źródła i materiały
Churchill, N.C., Mullins, J.W. (2001), How Fast Can Your Company Afford to Grow?, „Harvard Business Review”, May 2001.
How Fast Can Your Company Afford to Grow? – Harvard Business Review
Kaplan, R.S. (2005), A Balanced Scorecard Approach to Measure Customer Profitability, Harvard Business School Working Knowledge / Balanced Scorecard Report.
A Balanced Scorecard Approach to Measure Customer Profitability – Harvard Business School
Cooper, R., Kaplan, R.S. (1991), Profit Priorities from Activity-Based Costing, „Harvard Business Review”, May–June 1991.
Profit Priorities from Activity-Based Costing – Harvard Business Review
Bloom, N., Sadun, R., Van Reenen, J. (2012), The Organization of Firms Across Countries, „The Quarterly Journal of Economics”, 127(4), 1663–1705, DOI 10.1093/qje/qje029.
The Organization of Firms Across Countries – NBER
Kaplan, R.S., Norton, D.P. (1992), The Balanced Scorecard—Measures That Drive Performance, „Harvard Business Review”, January–February 1992.
The Balanced Scorecard—Measures That Drive Performance – Harvard Business Review
Gulati, R., Nohria, N., Wohlgezogen, F. (2010), Roaring Out of Recession, „Harvard Business Review”, March 2010.
Roaring Out of Recession – Harvard Business Review
Koller, T., Goedhart, M., Wessels, D. (2025), Valuation: Measuring and Managing the Value of Companies, 8th Edition, Wiley / McKinsey & Company.
Valuation – Wiley

Damian Rusiecki – założyciel Strategy Partners, doradca strategiczny z ponad 25-letnim doświadczeniem w budowaniu i skalowaniu firm.